السلع · شرح
كُنكافا تحلل تاريخ الذهب منذ 1833: هل هذا الهبوط فرصة شراء؟ مع تقديرات كُنكافا | كُنكافا
الذهب اليوم أقل من قمة يناير 2026 القياسية بنسبة 36.8%. هبط بهذا القدر ثلاث مرات من قبل. بعد سنة كان أعلى في كل مرة، لكن استرداد المال استغرق من أقل من 4 سنوات إلى أكثر من 45 سنة. وهذه المرة البنوك المركزية تشتري.

أخبار كُنكافا · نُشر · قراءة في 32 دقائق
 بقلم كريم فريدناقش الكاتب على X
القصة باختصار، بالصور
عادت كُنكافا إلى سعر الذهب سنةً تلو الأخرى حتى 1833: قاعدة الذهب، وإعادة تسعيره في 1934، وفكّ ارتباط الدولار به في 1971، وصدمتا النفط، وقمة 1980، وقمة 2011، وهبوط هذا العام. وبحثت كُنكافا عن كل مرة ابتعد فيها الذهب عن قمته القياسية بقدر ما ابتعد اليوم، وعمّا حدث بعدها لمن احتفظ به أو اشتراه. وهذا ما يقوله السجل.
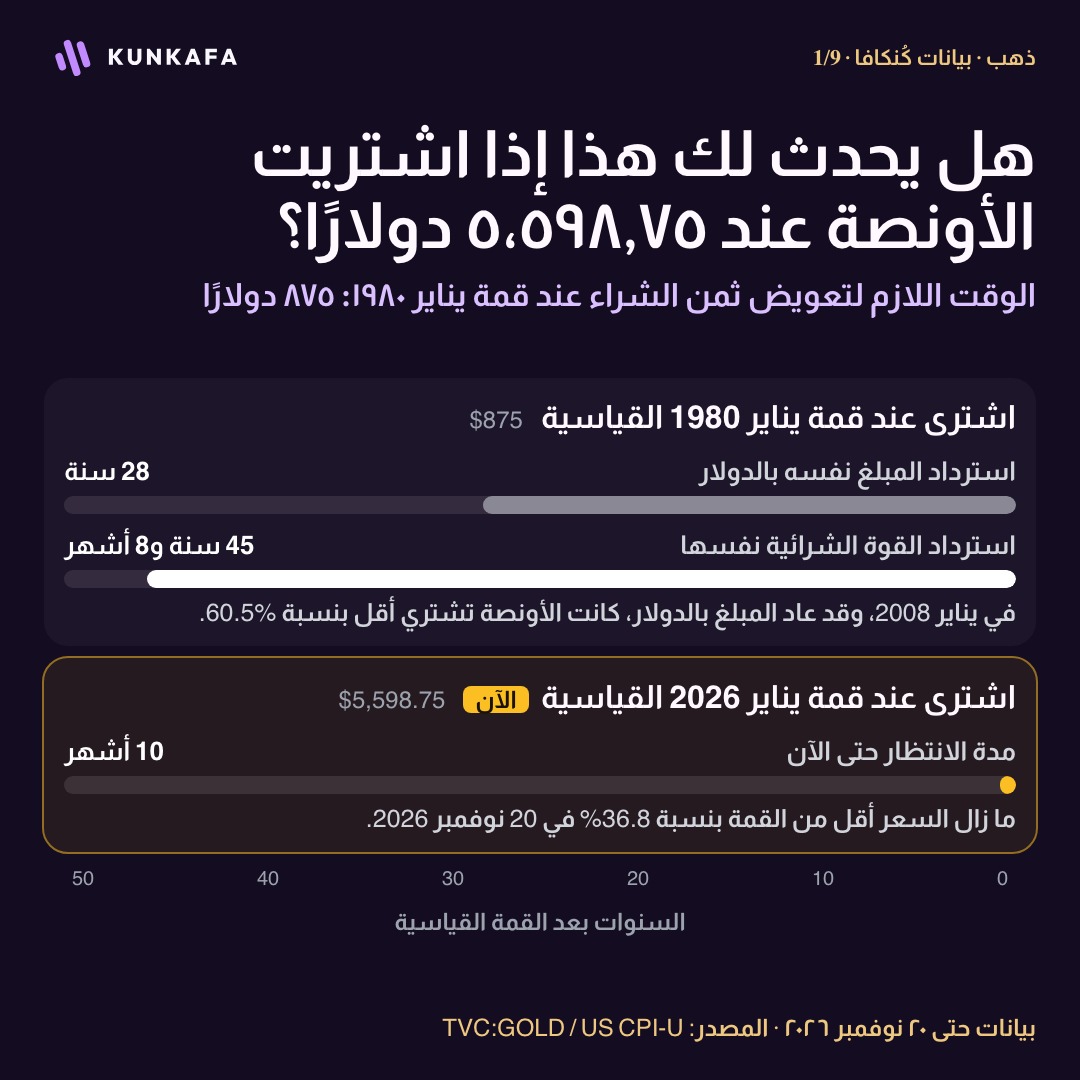
من اشترى أونصة ذهب عند 875 دولارًا في يناير 1980 رأى الرقم نفسه على الشاشة مجددًا في يناير 2008. انتظر 28 سنة ليستردّ ثمنها. لكن لو أخذ الدولارات وعاد بها إلى المتجر، لاكتشف أن السلّة التي كان يستطيع شراءها سنة 1980 أصبحت تكلّفه نحو 2,374 دولارًا. ولم تستعد الأونصة قوّتها الشرائية تلك إلا في سبتمبر 2025. من اشتراها في سنّ الثلاثين كان قد بلغ الخامسة والسبعين. [9]
أما من اشترى الأونصة نفسها عند قاع يونيو 1982، فربح فيها 74% في ثمانية أشهر. وفي نهاية تلك الأشهر كان مشتري قمة يناير 1980 لا يزال يخسر 41%. ما يفصل بين التجربتين هو تاريخ الشراء. وفي سجل الذهب اليوم ما يشبههما.
أبرز النقاط
- هل هذه فرصة شراء؟ ثلاثة مشترين سابقين عند هذا العمق كانوا جميعًا رابحين بعد سنة، ولم يشترِ أيٌّ منهم عند القاع. اقرأ ما يقوله التاريخ.
- سجّل الذهب قمة قياسية عند 5,598.75 دولارًا في يناير 2026، وبلغ 3,537.83 دولارًا في 20 نوفمبر، أي أقل بنسبة 36.8%.
- منذ تحرير السعر في 1971 أنهى الذهب شهرًا عند مستوى يقلّ 35% على الأقل عن قمته القياسية في ثلاث موجات سابقة: بعد قمم 1974 و1980 و2011.
- بعد سنة من تجاوز هذا الحد كان الذهب أعلى في المرات الثلاث: 14.5% و2.5% و7.4%. وبعد سنتين كانت حالة واحدة فقط من الثلاث أعلى.
- استغرق استرداد المبلغ نفسه بالدولار 3 سنوات و7 أشهر بعد 1974، و8 سنوات و10 أشهر بعد 2011، و28 سنة بعد 1980. وبعد احتساب التضخم انتظر مشتري 1980 مدة 45 سنة و8 أشهر.
- اشترت البنوك المركزية صافي 321 طنًا في الربع الثالث من 2026، وهو رقم يتجاوز كثيرًا متوسط خمس سنوات، بينما تراجع شراء الأفراد للسبائك والعملات إلى أدنى مستوى في أربع سنوات.
أين ذهبت الألفا دولار من ثمن الأونصة؟
بلغت الأونصة 2,797.46 دولارًا في نهاية يناير 2025، ثم لامست 5,598.75 دولارًا بعد عام. وبحلول 20 نوفمبر عادت إلى 3,537.83 دولارًا. لو كنت المشتري الأول لرأيت ربحًا على الورق قدره 2,801 دولار عند القمة. تبخّر منه 2,061 دولارًا وبقي 740، أي ما يزيد قليلًا على الربع. ومع ذلك ما زلت تكسب 26.5% من ثمن شرائك. أما من اشترى منك عند القمة فيخسر 36.8%.
تسأل سارة إن كان الوقت مناسبًا لتحويل مدّخراتها الصغيرة من الأسهم إلى الذهب، بينما يحسب بُراق ما كان سيوفّره لو انتظر أسبوعًا. وفي ردود أخرى يسأل أحد المشاركين عن صلة النفط والفائدة بالهبوط، ويتذكّر آخر حماسة زميله للسبائك عند القمة، ويسخر جاك سلامة من فكرة الانتظار خمس سنوات حتى يرتفع السعر مجددًا.
وجهات نظر حول هبوط الذهب بين الحيرة والندم


سارة · بُراق · love_q8 · صياد التوزيعات · جاك سلامة
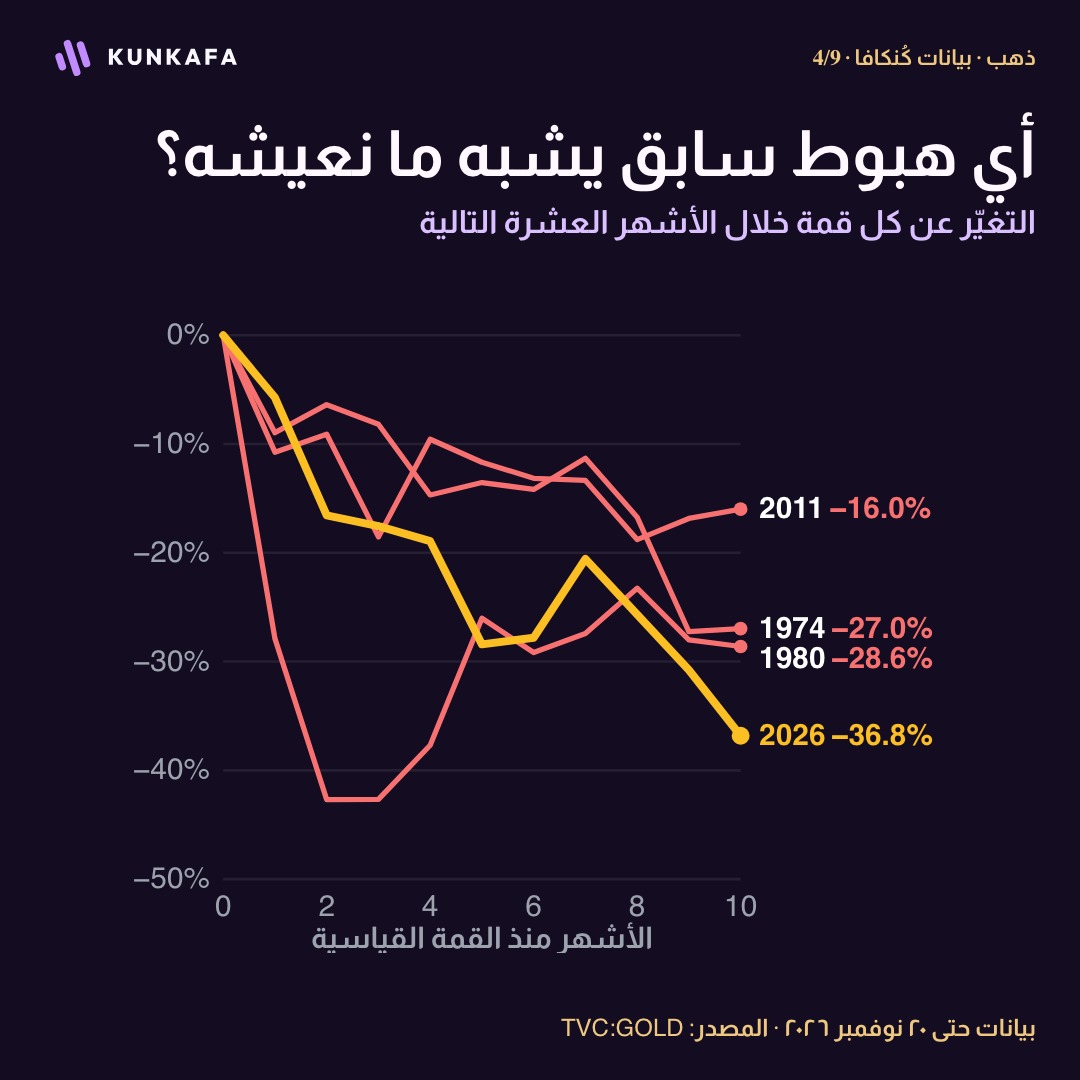
تتبّعت كُنكافا سعر الذهب بالدولار منذ 1833. ومن بين ثلاث موجات سابقة خسر فيها الذهب 35% على الأقل من قمة قياسية عند إغلاق شهري في عصر التداول الحر، كان المسار الذي بدأ في ديسمبر 1974 هو الأقرب إلى الأشهر العشرة الماضية. أما الأشهر الأولى فبدت أقرب إلى 2011. ولمن يريد فهم كيف يصعد الذهب بقوة مرة بعد مرة بينما تتآكل مدّخرات مالكه، فالعبرة في الثمانينيات.
هل هبوط بهذا العمق نادر؟
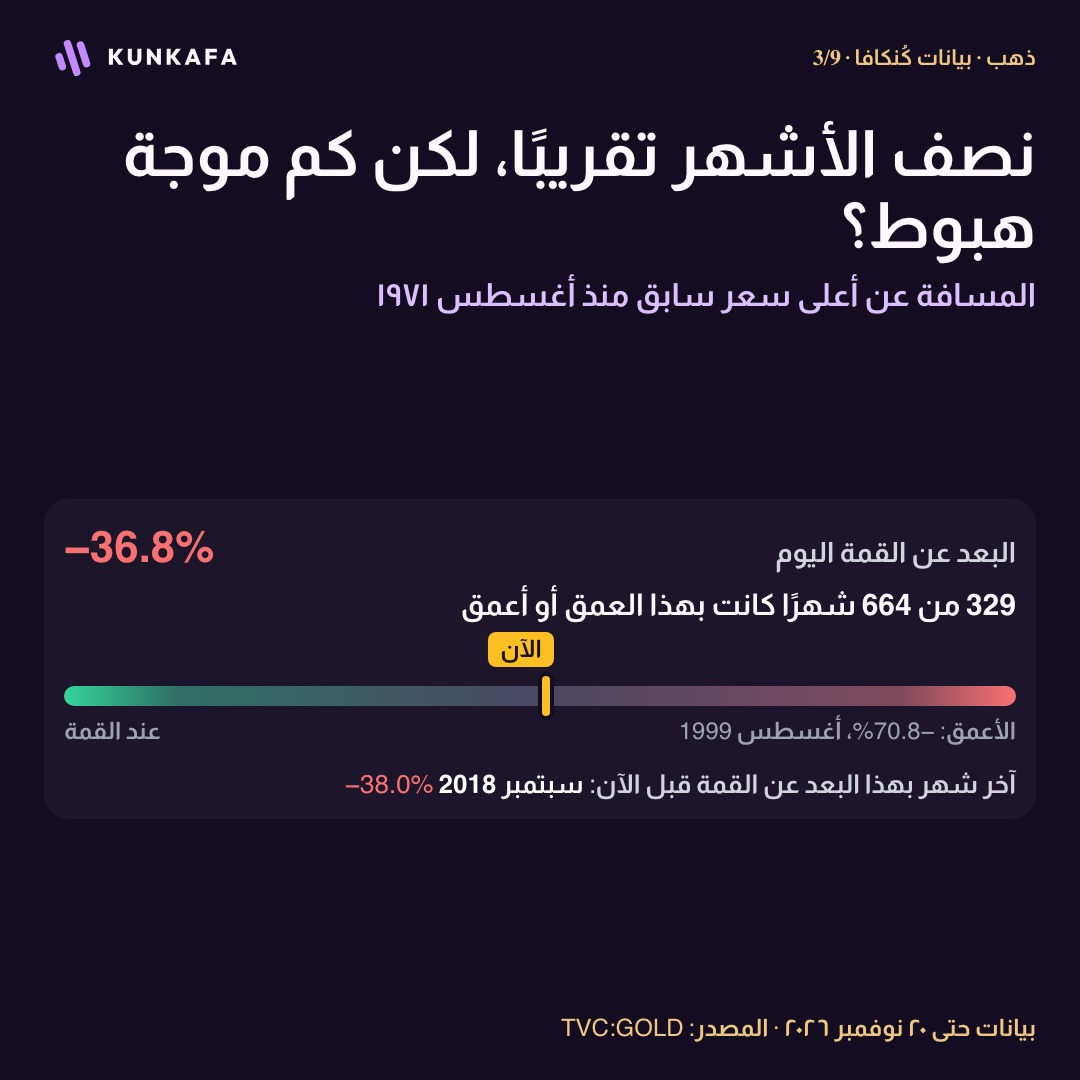
نادر في بدايته، طويل على من يعيشه. منذ تحرير سعر الذهب بالدولار في أغسطس 1971، لم يسجّل المعدن قمة قياسية ثم ينهِ شهرًا عند مستوى يقلّ عنها 35% على الأقل إلا أربع مرات: بعد ديسمبر 1974، ويناير 1980، وسبتمبر 2011، ويناير 2026. أي أربع موجات هبوط في 55 عامًا.
لكن الصورة تنقلب عند عدّ الأشهر. فقد أنهى الذهب 329 شهرًا من أصل 664 منذ أغسطس 1971 عند مستوى يبعد عن قمته بقدر ما يبعد اليوم أو أكثر، أي نحو نصف المدة كلها. وهبوط واحد يستأثر بـ303 منها: بعد قمة 1980 بقيت الأونصة عند هذا العمق حتى ديسمبر 2005، باستثناء سبعة أشهر. أما الهبوط الذي أعقب 1974 فأمضى هنا ثلاثة أشهر، والذي أعقب 2011 أمضى 22 شهرًا. وآخر شهر من هذا النوع قبل الشهر الحالي كان سبتمبر 2018، حين كان السعر أدنى من القمة بـ38.0%. هبوط كهذا قلّما يبدأ. لكنه إذا بدأ فلا شيء في التاريخ يضمن أن يكون قصيرًا.
ماذا حدث بعد هبوط الذهب 35% عن قمته القياسية؟
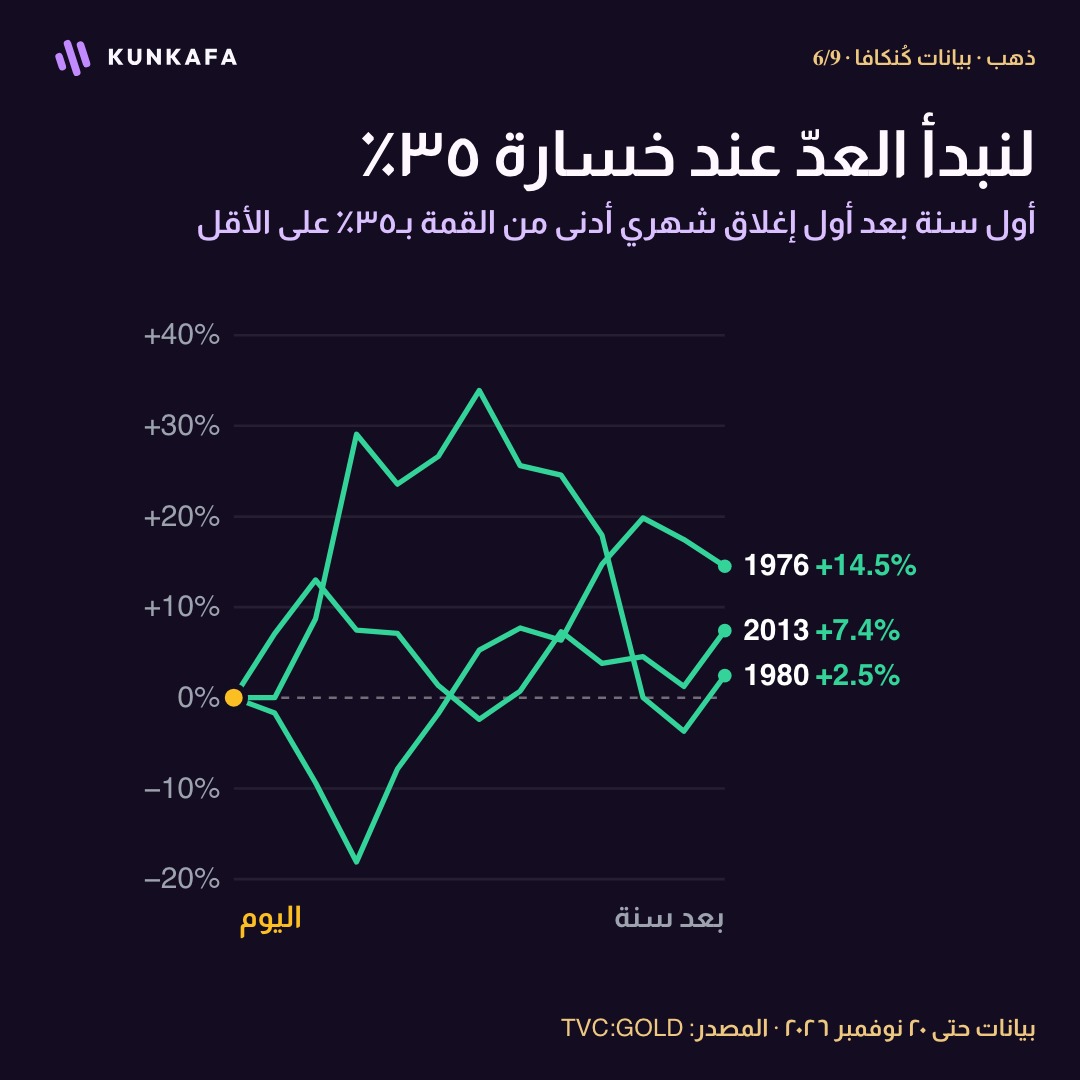
لمقارنة ما جرى بعد خسارة متقاربة، بدأت كُنكافا العدّ من أول إغلاق شهري يبتعد فيه الذهب 35% على الأقل عن قمته القياسية. وحُسبت كل موجة مرة واحدة حتى استعاد الذهب تلك القمة. بذلك كانت نقاط البداية مايو 1976 ومارس 1980 ويونيو 2013. وتعبر قراءة نوفمبر 2026 العتبة مؤقتًا، إذ لم ينتهِ الشهر بعد.
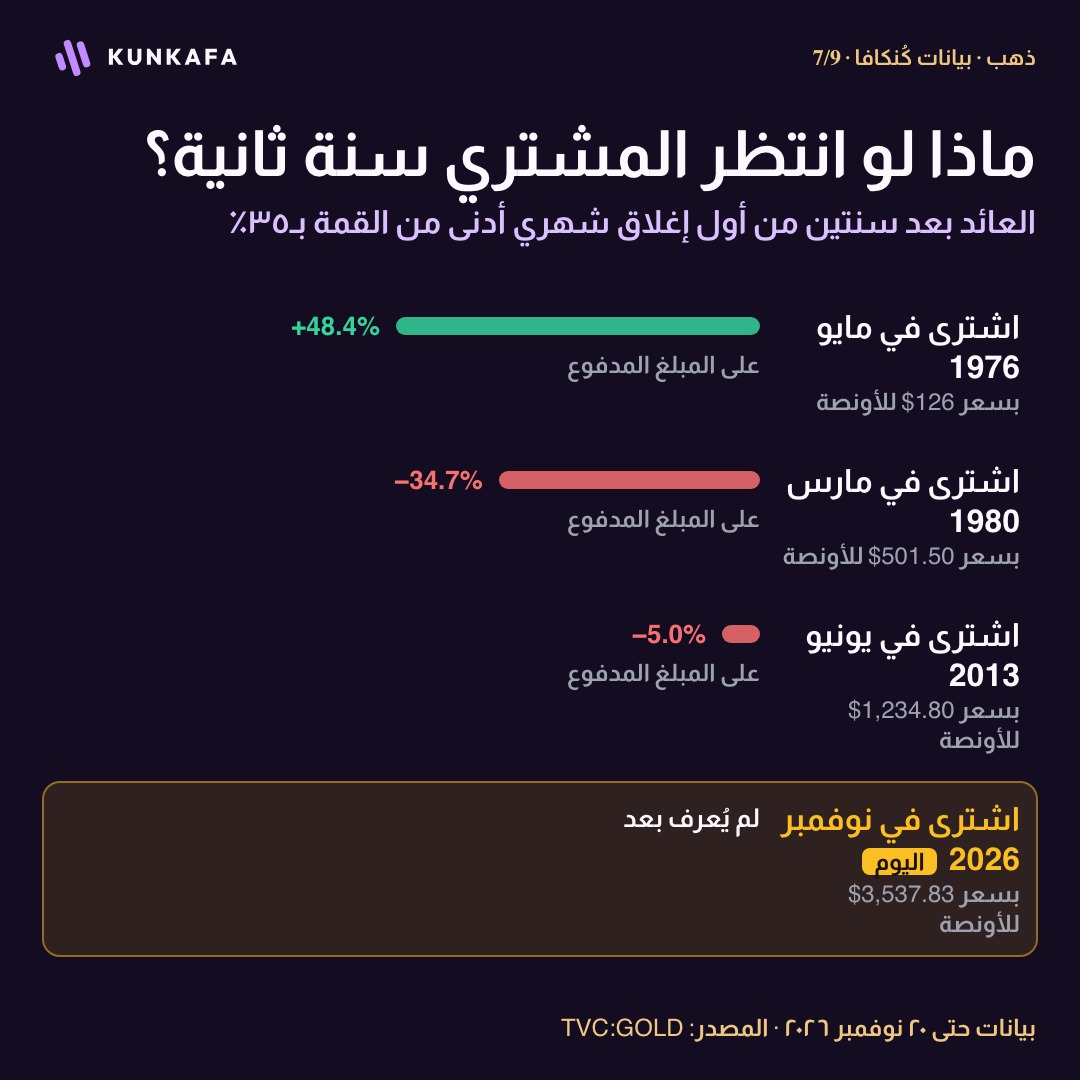
بعد سنة من تلك الإغلاقات ارتفع الذهب في الحالات الثلاث: 14.5% من مايو 1976، و2.5% من مارس 1980، و7.4% من يونيو 2013. وبعد سنتين تباعدت الحصيلة بوضوح. ربح مشتري 1976 نحو 48.4%، وخسر مشتري 1980 نحو 34.7%، وخسر مشتري 2013 نحو 5%. وحتى أفضل نتيجة بعد سنتين بدأت بخسارة إضافية قدرها 18% في الأشهر الثلاثة الأولى.
ماذا لو رافقنا من اشتروا بعد الهبوط حتى القاع الأخير؟ من دفع 126 دولارًا في مايو 1976 خسر 20.6% أخرى قبل أن يلامس الذهب 100 دولار بعد ثلاثة أشهر. ومن دفع 1,234.80 دولارًا في يونيو 2013 رأى خسارة إضافية قدرها 15.2% بحلول ديسمبر 2015. أما مشتري مارس 1980 فدفع 501.50 دولار، بخصم بلغ أصلًا 42.7% من القمة. وأغلق الذهب الشهر التالي على ربح طفيف. ومع ذلك كان سعر الأونصة في قاع أغسطس 1999 يعادل نصف ثمن الشراء «الرخيص» تقريبًا.
ويغيّر اختيار العتبة الجواب. فعند رفعها من 35% إلى 36.8%، أي ما يقارب خسارة اليوم، ينتقل أول إغلاق مؤهّل في موجة 2011 من يونيو إلى ديسمبر 2013. ويتحوّل عائد السنة التالية من ربح 7.4% إلى خسارة 1.8%. وخارج العيّنة حالة لافتة: هبط الذهب 34% من قمة مارس 2008 إلى قاع أكتوبر، ولم يخسر 35% عند إغلاق شهري. واستعاد قمته في أكتوبر 2009. فقاعدة الاختيار التي التقطت موجات الركود الطويلة أبقت خارجها أزمة مالية شهد فيها الذهب تعافيًا سريعًا.
غيّر نقطة البداية فتنقلب النتيجة
ثمة طريقة أخرى معقولة تمامًا لطرح السؤال. مرّت عشرة أشهر على قمة الذهب الحالية. فماذا لو وقفنا عند نهاية الشهر العاشر في الموجات السابقة، ثم عدنا بعد سنة؟ في الحالات الثلاث العميقة خسر الذهب 13.3% في حالة 1974، و34.6% في حالة 1980، و18.1% في حالة 2011. الحالات نفسها التي ربحت جميعها بعد سنة من عبور عتبة الـ35% خسرت جميعها بعد سنة من الشهر العاشر.
السبب زمني. ففي 1980 تجاوزت الخسارة الشهرية 35% بعد شهرين فقط من القمة، بينما استغرق بلوغ العتبة 17 شهرًا بعد قمة 1974 و21 شهرًا بعد قمة 2011. اليوم تلتقي الساعتان عند النقطة نفسها. وإذا وسّعنا المقارنة إلى كل قمة سابقة لم يستعدها الذهب بعد عشرة أشهر، تنضمّ موجتان أخف. بعد سنة من تلك المحطة ارتفع الذهب 16.7% في حالة 2008 و2.1% في حالة 2020. ويظلّ 1974 أقرب المسارات حتى بين الحالات الخمس. لكنها عيّنة أصغر من أن تمنحنا احتمالًا موثوقًا لسعر الذهب في نوفمبر المقبل.
كم انتظر مشترو الذهب ليستردّوا أموالهم؟
هناك طريقتان لحساب استرداد المال. الأولى هي السعر المكتوب على الفاتورة: اليوم الذي تُباع فيه الأونصة من جديد بما دفعتَه. والثانية هي ما يشتريه ذلك المبلغ. وبعد انتظار طويل قد يفصل بين الاثنتين عقود، لأن أسعار السلع واصلت الارتفاع بينما بقي الذهب في مكانه.
ويبلغ الفارق أقصاه عند من اشترى في يناير 1980. عادت الـ875 دولارًا في يناير 2008، بعد 28 عامًا. لكن شراء ما كانت تشتريه 875 دولارًا في 1980 صار يحتاج حينها إلى نحو 2,374 دولارًا. وحتى عند أعلى سعر في ذلك الشهر، كانت الأونصة تشتري أقل مما كانت تشتريه عند القمة بنسبة 60.5%. ولم يتجاوز الذهب هذا الحاجز الأعلى إلا في سبتمبر 2025، بعد 45 عامًا و8 أشهر من الشراء. [9]
هناك تاريخان يمكن أن يدوّنهما المدّخر على فاتورة الشراء. بعد قمة 1974، فصل أقل من سنة بين استعادة عدد الدولارات واستعادة ما تشتريه. وبعد قمة سبتمبر 2011 عاد الرقم السابق في يوليو 2020، وعادت القوة الشرائية في سبتمبر 2024. أما بعد قمة يناير 1980 ففصل بين الموعدين أكثر من 17 عامًا. والانتظار البالغ 45 سنة وثمانية أشهر هو الزمن الذي استغرقته الأونصة لتلامس القمة محسوبة بالأسعار الاستهلاكية الأميركية، قبل أي تكاليف تخزين أو تداول أو فائدة كان يمكن جنيها في مكان آخر. [9]
أما من اشترى عند قمة يناير القياسية، فقد مضى على انتظاره الأول عشرة أشهر. ومن السعر الأخير يحتاج الذهب إلى صعود 58.3% ليعود إلى 5,598.75 دولارًا، وكل شهر من التضخم يُبعد الهدف الثاني أكثر. وفي الحالات الثلاث السابقة تراوح الانتظار الأول بين أقل من أربع سنوات و28 عامًا.
هل يشبه 2026 ما جرى في 1974 أم 1980 أم 2011؟
بلغت الأونصة 195.50 دولارًا في ديسمبر 1974، وهو الشهر الذي انتهت في آخره القيود الأميركية على امتلاك الذهب. تجاوز ذلك السعر إغلاق ديسمبر السابق بـ74%. وكان الحظر النفطي العربي قد رفع سعر الخام إلى نحو أربعة أمثاله، فارتفعت فواتير الوقود على الأسر وواجهت البنوك المركزية تضخمًا في اقتصاد يضعف. كان لدى مشتري الذهب ما يدعوهم إلى القلق على قيمة الدولار. ومع ذلك دفع من اشترى عند القمة ثمنًا غاليًا. [1] [3]
يبدأ الشبه قبل الهبوط. فمن إغلاق الشهر نفسه قبل سنة إلى سعر القمة، ارتفع الذهب 74% قبل قمة 1974، و270% قبل قمة 1980، و47% قبل قمة 2011. وقبل قمة يناير 2026 ارتفع 100%. أي إن سرعة الصعود هذه المرة أقرب إلى موجة 1974 منها إلى الحمّى التي أوصلت الأونصة إلى 875 دولارًا في 1980.
يتغيّر الجواب بحسب الجزء الذي ننظر إليه من الطريق. ففي الأشهر الثلاثة الأولى كان 2011 هو الأقرب. وعند توسيع المقارنة إلى عشر قراءات شهرية، يتقدّم 1974 بفارق يبلغ 9.5 نقاط مئوية وفق مقياس الدراسة، مقابل 11.8 نقطة لمسار 2011 و15.1 لمسار 1980. ومع ذلك بلغت خسارة الشهر العاشر بعد قمة 1974 نحو 27%، مقابل 36.8% اليوم. وعند هذه المحطة تحديدًا تكبّد مشتري اليوم خسارة أعمق من الحالات الثلاث.
هبطت أونصة ديسمبر 1974 من 195.50 دولارًا إلى 100 دولار في أغسطس 1976. واستردّت سعرها السابق في يوليو 1978، ثم قوّتها الشرائية في مايو 1979. من المحتمل إذن أن يكون هبوط 2026 انقطاعًا عنيفًا في مسار صعود أطول. لكن من تبنّى هذا الرأي في السبعينيات اضطرّ إلى تحمّل خسارة قاربت 49% قبل أن يرى ما يؤيّد قراءته. [9]
ماذا كسب مشتري القمة من صعود الذهب 60%؟
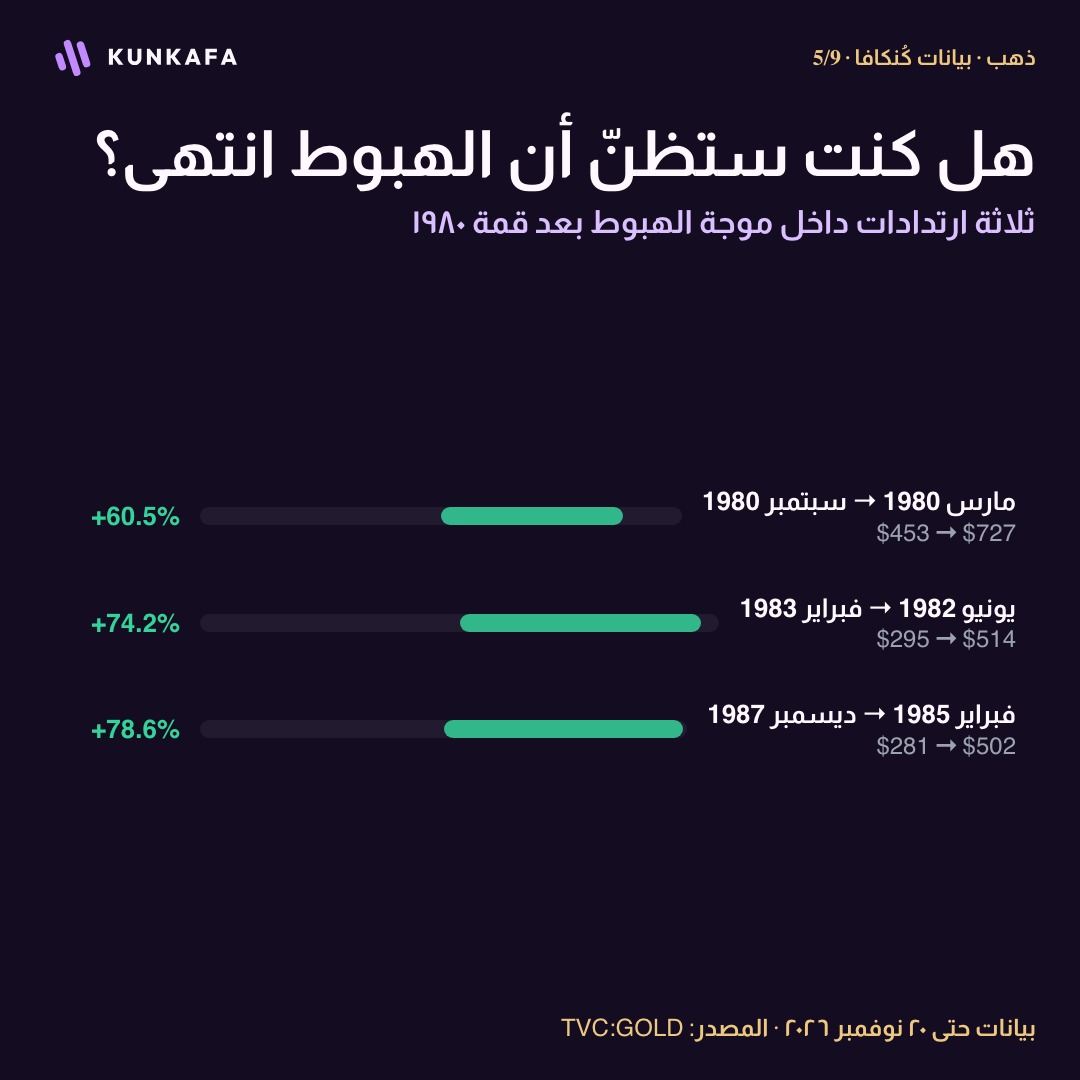
في هذه السلسلة لامس الذهب 875 دولارًا في يناير 1980، ثم 453 دولارًا في مارس. وبحلول سبتمبر ارتدّ إلى 727 دولارًا. ربح مشتري قاع مارس 60%، بينما كان مشتري قمة يناير يحتاج إلى 148 دولارًا أخرى في الأونصة ليستردّ ماله. وفي يونيو 1982 هبط الذهب إلى 295 دولارًا فمحا الارتداد كله. ثم صعد إلى 514 دولارًا في فبراير 1983، ونزل إلى 281 دولارًا في فبراير 1985، وعاد إلى 502 دولار في ديسمبر 1987. ثلاث موجات صعود بلغت كلٌّ منها 60% على الأقل، ولم يستعد مشتري قمة يناير 1980 سعر شرائه إلا في يناير 2008.
شهدنا هذا العام صورة مصغّرة من تلك التجربة. ارتدّت الأونصة 19.1% من قاع يونيو عند 3,942.71 دولارًا إلى قمة أغسطس عند 4,697.07 دولارًا. ثم هبطت من هناك بنحو 25.4% إلى قاع نوفمبر عند 3,502.93 دولارًا. من التقط قاع الصيف حقق ربحًا قبل أن يتبدّد. أما مشتري قمة يناير فلم يقترب من استرداد ماله. ومن السعر الأخير تحتاج الأونصة إلى صعود بنحو 58.3% كي تعود إلى تلك القمة.
وللرسم السنوي مفارقة أخرى. فقد أنهى الذهب سنة 1980 مرتفعًا بنحو 11%، من 533.60 دولارًا في ديسمبر السابق إلى 591.30 دولارًا. لكن سعر ديسمبر نفسه ترك مشتري قمة يناير خاسرًا 32%. وفي أغسطس 1999 لامست الأونصة 252.10 دولارًا، بانخفاض 71.2% عن القمة. وبعد شهر اتفقت بنوك مركزية أوروبية على حصر مبيعاتها الإجمالية في نحو 400 طن سنويًا لخمس سنوات. اليوم ينشغل السوق بما تشتريه البنوك المركزية. وفي 1999 كان الخبر هو حجم ما قد تبيعه. [10]
لماذا يرى بعض المتابعين في الرسم ملامح 2012؟
وضع المحلل نور الدين الحمّوري الرسمين جنبًا إلى جنب ولفت إلى ترتيب الأحداث: قمة ثم تصحيح ثم ارتداد وبيع متجدّد. والأرقام تعطي هذه القراءة ما يسندها. فمن قاع مايو 2012 إلى قمة أكتوبر ارتفع الذهب 17.6%، مقابل 19.1% من يونيو إلى أغسطس هذا العام. تشابه الارتدادان في الحجم واختلفا في التوقيت. فقد بلغ الأول ذروته بعد 13 شهرًا من القمة القياسية، والثاني بعد سبعة أشهر.
يرى نور الدين الحموري شبهًا بين حركة الذهب اليوم وارتداده في 2012. ويتساءل ناصر التميمي عمّا يحدث للملاذ الآمن حين يحتاج المستثمرون إلى السيولة. أما علاء شاهين فيروي تجربة شخصية بدأت قبل القمة بقليل.
وجهات نظر حول مسار الذهب بعد القمة


كان الاحتفاظ بالذهب حتى نهاية العام قد كافأ صاحبه 12 مرة متتالية. فمن ديسمبر 2000 إلى ديسمبر 2012 ارتفعت الأونصة من 272 إلى 1,675 دولارًا. وانتهت كل سنة من 2001 إلى 2012 بمكسب، وهي أطول سلسلة سنوية رابحة في عيّنة السوق الحرّة. حتى من فتح كشف حسابه في ديسمبر 2012 رأى ربحًا سنويًا رغم أن القمة القياسية كانت قد مضت عليها أكثر من سنة. وجاءت خسارة 2013 البالغة 28% لتكون أول خسارة سنوية يعرفها من بدأ شراء الذهب في تلك السنوات.
ويكشف هبوط 2013 من يستطيع الشراء فيما يتراجع السعر. فقد سحب المستثمرون ما يعادل 881 طنًا من صناديق الذهب المتداولة خلال السنة، في حين بلغ الطلب على السبائك والعملات الذهبية مستوى قياسيًا. وبحلول يونيو كان الذهب قد أغلق على خسارة تجاوزت 35% من قمته. أما إعلان الفدرالي أول خفض في وتيرة شراء السندات فجاء في ديسمبر، بعد ستة أشهر. لذا يخطئ من يعزو كامل الهبوط إلى الإعلان نفسه. [11] [12]
من يشتري الذهب وهو يهبط؟ البنوك المركزية والصناديق والأفراد
لكل سعر يهبط مشترون. والسؤال: من هم؟ في 2026 سلكت المجموعات الثلاث الكبرى من مشتري الذهب ثلاثة طرق مختلفة، وأكبرها زادت مشترياتها مع تراجع السعر.
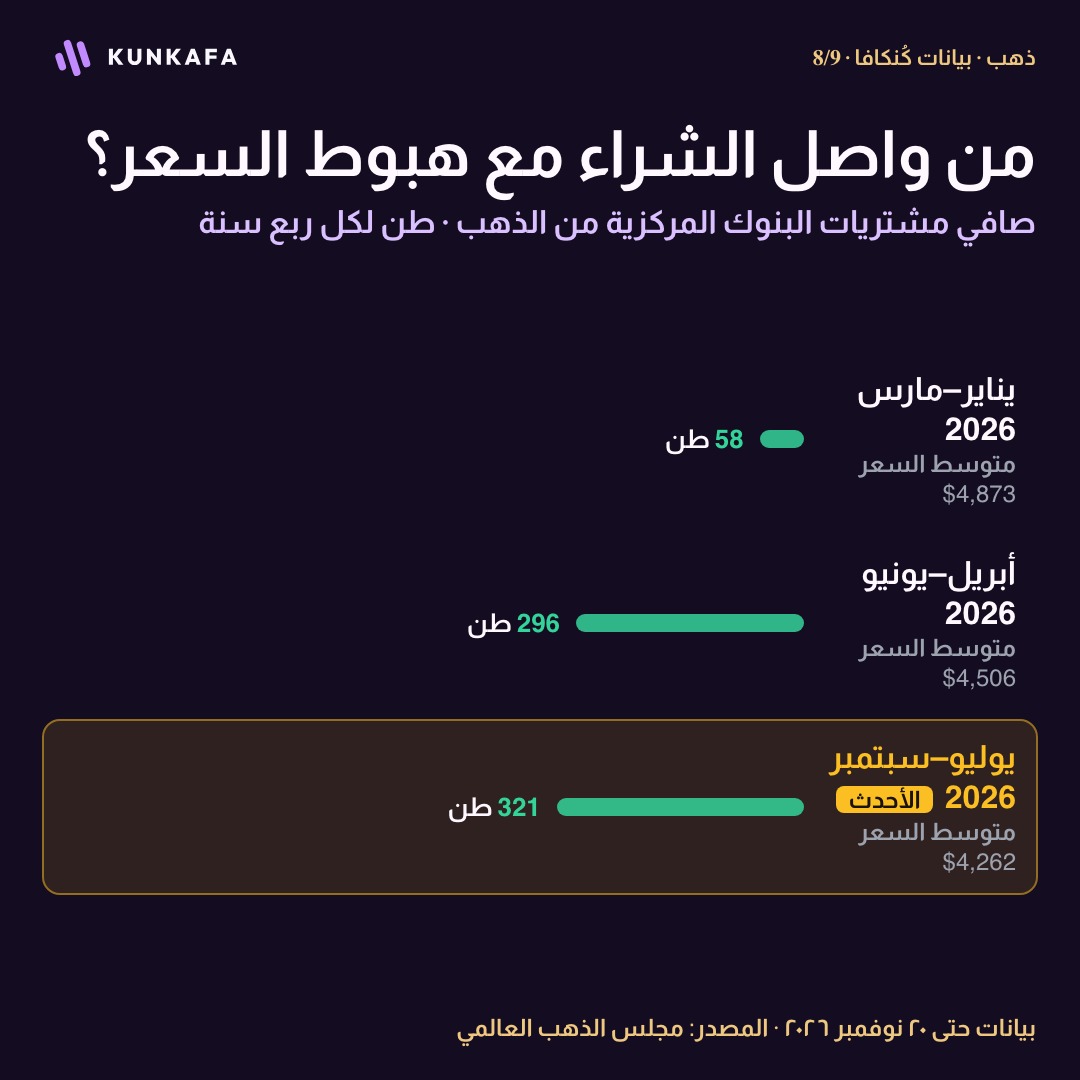
نبدأ بالبنوك المركزية. اشترت صافي 58 طنًا في الأشهر الثلاثة الأولى من السنة، حين بلغ متوسط سعر الذهب مستوى قياسيًا عند 4,873 دولارًا. ومع تراجع السعر زادت مشترياتها: 296 طنًا في الربع الثاني و321 طنًا في الثالث، بزيادة 42% عن الفترة نفسها من العام الماضي، وهو رقم يتجاوز كثيرًا متوسط خمس سنوات البالغ 227 طنًا في الربع. وحتى نهاية سبتمبر بلغ المجموع 675 طنًا، بزيادة 6% عن 2025. ولم يُعلن من مشتريات الربع الثالث سوى نحو 120 طنًا، تتصدّرها الصين وبولندا. والباقي تقدير من مجلس الذهب العالمي لمشتريات لا يُعلن عنها. [13] [14]
وهذا عكس ما جرى في موجات الهبوط التي يُقارَن بها هبوط اليوم. ففي 1976 كانت الجهات الرسمية تبيع: عقد صندوق النقد الدولي أول مزاد لذهبه في 2 يونيو 1976، قبل شهرين من بلوغ السعر قاعه عند 100 دولار، وواصل المزادات حتى مايو 1980. وفي 1999، حين لامس الذهب 252.10 دولارًا، كان الخبر هو حجم ما قد تبيعه البنوك المركزية الأوروبية، التي اتفقت على ألا تتجاوز مبيعاتها نحو 400 طن سنويًا. ومنذ 2010 والبنوك المركزية مجتمعةً تشتري أكثر مما تبيع في كل سنة. اشترت 369 طنًا في 2013 والسعر يهبط 28%، وأكثر من 1,000 طن في كل من 2022 و2023 و2024، قبل أن تتراجع مشترياتها إلى 863 طنًا في 2025. [10] [11] [15] [16]
فما الذي قد يدفعها إلى ذلك؟ سأل المجلس 76 بنكًا مركزيًا بين فبراير ومايو، ونشر الإجابات في يونيو. قال 45% منها، وهي نسبة قياسية، إنها ترجّح زيادة ذهبها خلال الاثني عشر شهرًا المقبلة، ورجّح 89% أن تزيد حيازات البنوك المركزية مجتمعةً. وعن سبب حيازة الذهب، ذكر 90% أداءه في الأزمات، و84% دوره في حفظ القيمة على المدى الطويل، و82% توزيع الاحتياطيات على أصول أكثر. ويرجّح ثلاثة من كل أربعة أن تتراجع حصة الدولار من الاحتياطيات العالمية خلال خمس سنوات. ومدير احتياطيات له هذه الأهداف يرى في السعر الأدنى وسيلة أرخص لبلوغ هدف محدّد سلفًا. هذه قراءة لنتائج الاستطلاع وليست وعدًا بما تحمله الأشهر المقبلة: فالمديرون أنفسهم اشتروا القليل عند قمة يناير. [17]
أما الصناديق التي تحتفظ بالذهب لحساب المستثمرين فقد باعت. تخلّت عن 47 طنًا في الربع الثاني، ثم اشترت 211 طنًا في الثالث و19 طنًا في أكتوبر، فبلغت حيازاتها رقمًا قياسيًا عند 4,275 طنًا. لكن ما بداخل هذا الرقم مهم. فالصناديق الأميركية كانت البائع الوحيد في أكتوبر، ويرى المجلس أن بعض المستثمرين ربما باعوا الذهب لتوفير السيولة مع هبوط أسهم التكنولوجيا. أما الصناديق الأوروبية فاستقبلت أموالًا جديدة 18 أسبوعًا متتاليًا. ولأن السعر هبط، تراجعت قيمة هذه الحيازات كلها 6% في الشهر إلى 542 مليار دولار. [13] [18]
أما الأفراد الذين يشترون لأنفسهم فقد تراجعوا. بلغت مشتريات السبائك والعملات 477 طنًا في الربع الأول، حين بلغ السعر قمته، ثم هبطت إلى 309 ثم إلى 268 طنًا في الربع الثالث، أي أقل 19% عن العام الماضي وأدنى كمية في أربع سنوات. وتفسير المجلس أن المشترين ينتظرون اتجاهًا أوضح للسعر. وتراجع شراء المجوهرات 17% إلى 313 طنًا، وهو أضعف ربع ثالث في سجلات المجلس، مع تحوّل الزبائن إلى قطع أخفّ وعيارات أقل. [7] [13]
قارن ذلك بما جرى في 2013. حينها كانت الصناديق هي التي هربت وباعت 881 طنًا في السنة، بينما اشترى الأفراد كمية قياسية بلغت 1,654 طنًا من السبائك والعملات والسعر يهبط. وفي 2026 تبدّلت الأدوار: الصناديق والبنوك المركزية تزيد حيازاتها، والأفراد يتريّثون. فمدير احتياطيات يوزّع مدّخرات بلده وأسرة تدّخر لسوار زفاف قد يتصرّفان عكس بعضهما عند السعر نفسه، ولكلٍّ منهما منطقه. ولا يدلّ أيٌّ منهما على وجهة السعر المقبلة. ففي 2013 لم يمنع شراء الأفراد القياسي هبوط السعر 28%. [11]
تاريخ سعر الذهب منذ 1833: حين كان سعر الأونصة تحدّده الدولة
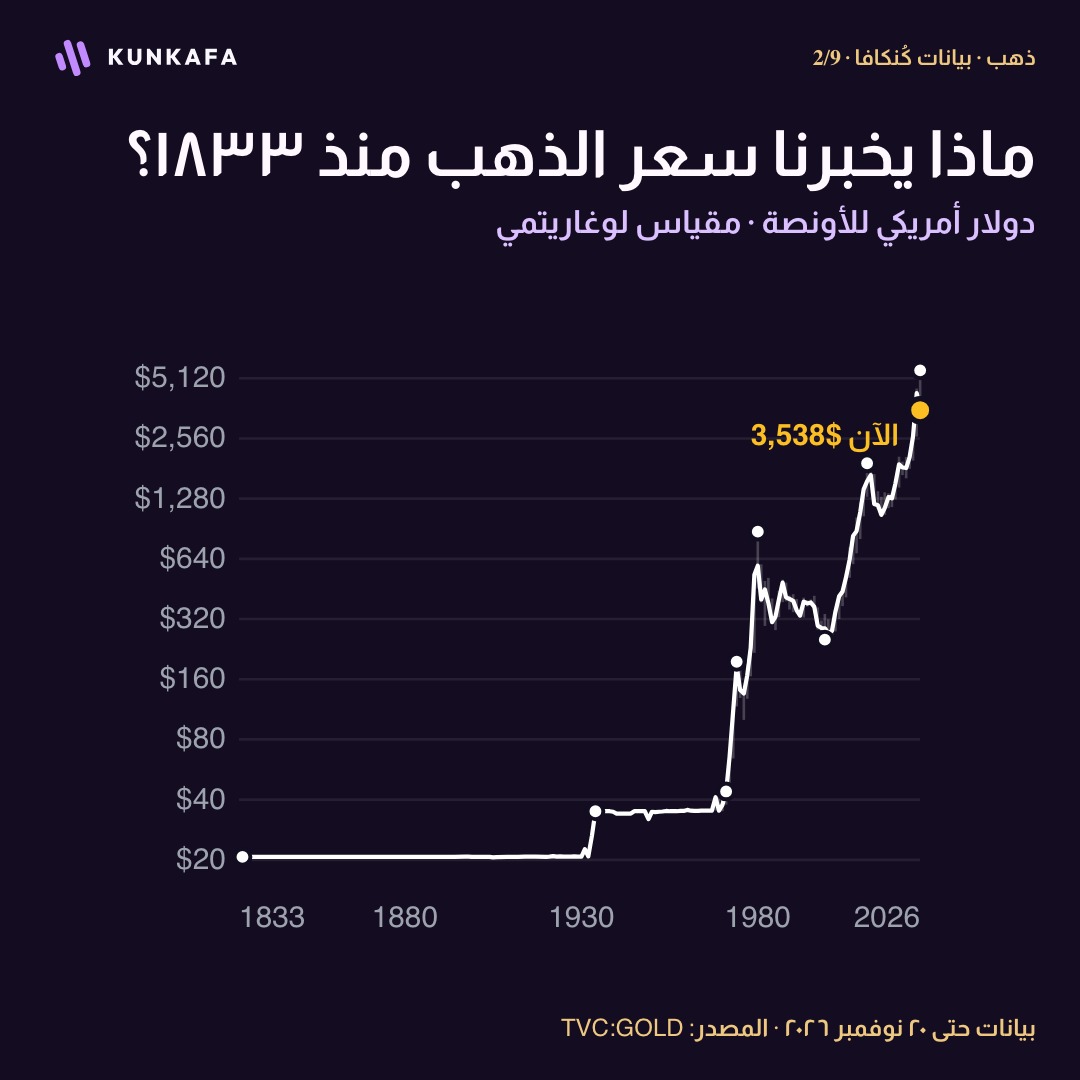
تبدأ السلسلة بأونصة ثمنها 20.65 دولارًا. وفي الرسم السنوي فترات طويلة بالكاد يتحرك فيها السعر. كان للدولار في ظل قاعدة الذهب وزن رسمي من المعدن. وفي 1934 رفعت واشنطن السعر الرسمي إلى 35 دولارًا، قبل أن ينهي الرئيس ريتشارد نيكسون في 1971 حق السلطات النقدية الأجنبية في استبدال دولاراتها بالذهب. كان القانون يربط بين الأونصة والدولار طوال جزء كبير من السجل. لذلك لا يصحّ أن نعدّ تلك السنوات الهادئة دليلًا على ندرة انهيار الذهب في سوق اليوم. [1] [2]
خذ سنة 1864. يسجّل الملف 20.65 دولارًا، وهو سعر 1833 نفسه. لكن دراسة للاحتياطي الفدرالي تضع ثمن الأونصة أثناء الحرب الأهلية فوق 40 دولارًا بالأوراق النقدية التي أصدرتها الحكومة بعد تعليق تحويلها إلى ذهب. فالتاجر الذي يحمل تلك الأوراق ويحتاج إلى ذهب واجه سعرًا مختلفًا عما حفظته السلسلة. يروي الجزء الأول من الرسم كيف تغيّر معنى الدولار نفسه، ويغيب عنه أحيانًا الثمن الذي دفعه الناس في السوق. [8]
بعد فك الارتباط ظهرت عقود يكاد كلٌّ منها يناقض ما سبقه. ففي السبعينيات ارتفع الذهب إلى أكثر من 15 مثلًا، من 35.19 دولارًا في نهاية 1969 إلى 533.60 دولارًا في نهاية 1979. ثم خسر حامله 24.6% في الثمانينيات و28.6% أخرى في التسعينيات. وفي العقد الأول من الألفية ارتفعت الأونصة 281%. المسافة بين القمم على الرسم السنوي تساوي، بالنسبة إلى من ادّخر فيها، جزءًا كبيرًا من عمره المهني.
وللطفرة الأخيرة مكانها في هذا التاريخ. فقد ارتفع الذهب 64.5% في 2025، رابع أكبر مكسب بين 54 سنة مكتملة من 1972 إلى 2025. وبعد احتساب التضخم الأميركي بلغت الزيادة 60.3%، ولم يتجاوزها سوى مكسب 1979. وبحلول 20 نوفمبر من هذا العام انخفض الذهب 18.1% عن إغلاق ديسمبر. هكذا أمكن للأونصة أن تخسر أكثر من ثلث قيمتها من القمة وتبقى أعلى بكثير من سعرها في ديسمبر قبل عامين. [9]
هل هذه فرصة لشراء الذهب؟
التاريخ لا يجيب بنعم أو لا. لكنه يعرض ما حدث لثلاثة مشترين وقفوا حيث يقف مشتري اليوم: عند نهاية أول شهر أغلق فيه الذهب عند مستوى يقلّ 35% على الأقل عن قمته القياسية. دفع الأول 126 دولارًا للأونصة في مايو 1976، والثاني 501.50 دولار في مارس 1980، والثالث 1,234.80 دولارًا في يونيو 2013.
لم يشترِ أيٌّ منهم عند القاع. فالثلاثة رأوا سعرًا أدنى بعد الشراء. خسر مشتري 1976 نحو 18.1% بعد ثلاثة أشهر. وخسر مشتري 2013 نحو 14.1% بحلول ديسمبر 2015. أما مشتري 1980 فبلغت خسارته 49.1% في أغسطس 1999. هبوط بنسبة 35% عن القمة كان في المرات الثلاث خصمًا كبيرًا، لكنه لم يكن القاع في أي منها.
بعد سنة كان الثلاثة رابحين. بلغت المكاسب 14.5% و2.5% و7.4%. ثم تفترق القصص الثلاث. أمضى مشتري 1976 خمسة أشهر تحت سعر الشراء ثم لم يره مرة أخرى: بلغ ربحه 48.4% بعد سنتين و280.5% بعد خمس سنوات. أما مشتري 2013 فانتظر: خسر 5.0% بعد سنتين، وربح 1.4% بعد خمس سنوات و55.4% بعد عشر. وأما مشتري 1980 فخسر 34.7% بعد سنتين وكان ما زال خاسرًا 26.2% بعد عشر سنوات، وآخر مرة أنهى فيها الذهب شهرًا تحت سعر شرائه البالغ 501.50 دولار كانت في نوفمبر 2005، أي بعد أكثر من 25 عامًا.
العدّ الأوسع. لنأخذ كل شهر سابق انتهى بهذا البعد عن القمة، وعددها 328 شهرًا. كان الذهب أعلى بعد سنة في 169 منها، أي أكثر من النصف بقليل. وكان أعلى بعد خمس سنوات في 204، وبعد عشر سنوات في 208 من أصل 324 شهرًا مرّت عليها عشر سنوات. وبلغ الربح الوسيط بعد خمس سنوات 6.6%. وهذه الأشهر ليست 328 اختبارًا مستقلًا: 303 منها تعود إلى الهبوط الطويل بعد 1980، فالعدّ يستند في معظمه إلى حالة واحدة.
ما الذي يقوله التاريخ فعلًا. الشراء بهذا البعد عن القمة أتى بثماره سريعًا مرة، وببطء مرة، ولم يأتِ بها طوال جيل كامل مرة. اشترى الثلاثة بالخصم نفسه، فالخصم لا يفسّر الفارق بينهم. وفي حالتَي السبعينيات كان الفارق في طريقة تعامل الفدرالي مع التضخم بعد ذلك. ولهذا تهمّ المقارنة مع السبعينيات، وهي السؤال التالي. وهذا سجلّ لما حدث، وليس نصيحة.
هل عاد الركود التضخمي الذي عرفته السبعينيات؟ حرب ونفط وتضخم، وحلقة ناقصة
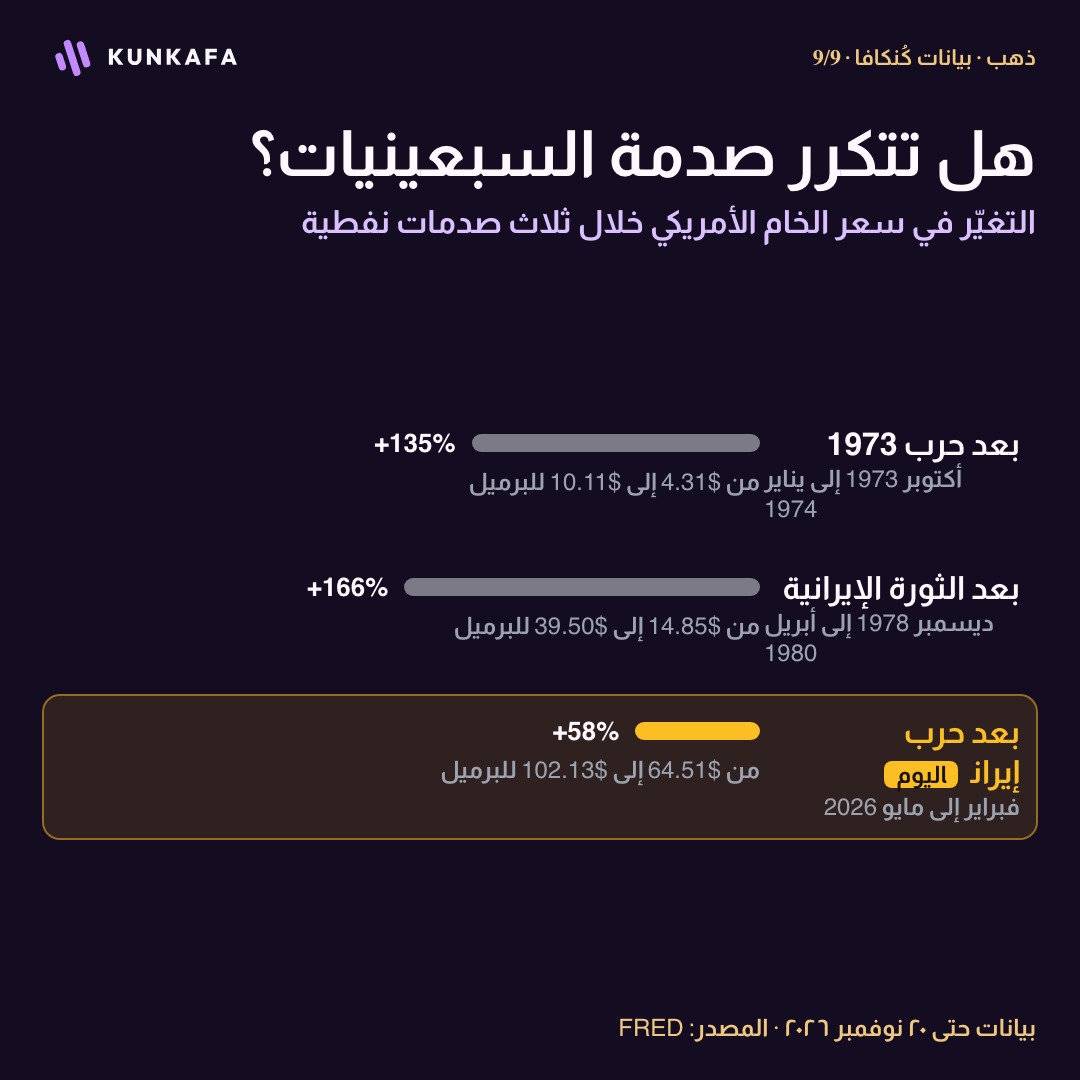
تكاد المقارنة تفرض نفسها. في أكتوبر 1973 خاضت مصر وسوريا الحرب مع إسرائيل، فقطع منتجو النفط العرب الإمدادات عن الولايات المتحدة، وارتفع سعر برميل النفط إلى نحو أربعة أمثاله بحلول يناير. وبعد خمس سنوات جاءت كامب ديفيد، ثم معاهدة السلام المصرية الإسرائيلية في مارس 1979، وفي الأشهر نفسها أطلقت الثورة في إيران الصدمة النفطية الثانية. أما في 2026 فالحرب مع إيران نفسها. بدأت في 28 فبراير، ومحضر اجتماع الفدرالي في أكتوبر يعزو قفزة أسعار الطاقة هذا العام إلى الصراع في الشرق الأوسط. وحرب روسيا في أوكرانيا مستمرة منذ فبراير 2022. [3] [4] [5] [22] [23]
النفط. بلغ متوسط سعر الخام الأميركي 64.51 دولارًا للبرميل في فبراير و102.13 دولارًا في مايو، أي بزيادة 58% في ثلاثة أشهر. ثم هدأ في الصيف وعاد إلى 102.07 دولارًا في أكتوبر. هذه صدمة قاسية، لكنها أقل من نصف حجم أي من صدمتَي السبعينيات. فبالمقياس نفسه ارتفع الخام الأميركي من 4.31 إلى 10.11 دولارات بين أكتوبر 1973 ويناير 1974، ومن 14.85 إلى 39.50 دولارًا بين ديسمبر 1978 وأبريل 1980. [19]
التضخم. كانت أسعار المستهلكين في الولايات المتحدة ترتفع 2.4% سنويًا في فبراير. وفي مايو تجاوز المعدل 4%، ثم بلغ 3.7% في سبتمبر. الاتجاه يشبه السبعينيات، أما الحجم فلا: بلغ التضخم 12.3% في ديسمبر 1974 و14.8% في مارس 1980. [9]
الحلقة الناقصة. الركود التضخمي تضخم يرافقه ركود، والنصف الثاني لم يحضر بعد. ارتفعت البطالة من 4.6% في أكتوبر 1973 إلى 9.0% في مايو 1975، ومن 6.0% في ديسمبر 1978 إلى 10.8% في ديسمبر 1982. أما هذا العام فكانت 4.4% في فبراير و4.1% في أكتوبر، ومحضر الفدرالي في أكتوبر يصف اقتصادًا ينمو بوتيرة قوية. حتى الآن في 2026 تضخم بلا وظائف مفقودة. [20] [5]
أيّ فدرالي هذا؟ قدّمت السبعينيات جوابين. في يوليو 1974 بلغ متوسط فائدة الفدرالي لليلة واحدة 12.9%. وبحلول مايو 1975، والبطالة عند 9%، هبطت إلى 5.2% بينما كانت الأسعار ترتفع 9.5% سنويًا. أما الفدرالي في عهد بول فولكر ففعل العكس: في يونيو 1981 بلغ متوسط الفائدة 19.1% مقابل تضخم عند 9.6%. وفدرالي اليوم خفّض الفائدة ثلاث مرات في أواخر 2025، وثبّتها خلال صدمة النفط، ثم رفع النطاق المستهدف في سبتمبر إلى 3.75%–4%، أي قرب مستوى التضخم. [21] [24] [4]
الذهب سلك الطريق المعاكس. في السبعينيات صعد الذهب مع النفط: 74% في السنة التي سبقت قمة ديسمبر 1974، و270% قبل قمة يناير 1980. أما هذه المرة فسجّل قمته القياسية في يناير، قبل شهر من بدء الحرب. ثم تجاوز النفط 100 دولار ولم يعد الذهب إلى قمته. أيًّا كان ما دفع المشترين إلى الذهب في 2025، فصدمة النفط هذه لم تُعدهم إليه.
الخلاصة. هذا تحليلنا لبيانات منشورة، وليس من تقديرات كُنكافا. ثلاثة من المكوّنات الأربعة حاضرة: حرب في منطقة نفطية، وصدمة طاقة، وتضخم فوق هدف الفدرالي البالغ 2%. أما الرابع، أي انكماش الاقتصاد، فغائب. وقد يصحّ الوصف إذا ارتفعت البطالة وبقي التضخم فوق 3%. وقد يبهت إذا صحّ ما يرجّحه خبراء الفدرالي من أن التضخم قد يتراجع بوضوح في السنة المقبلة مع هدوء أسعار الطاقة. أما مشتري الذهب فكانت النهايتان أمامه مختلفتين جدًا. بعد 1974 يسّر الفدرالي سياسته، فعادت القمة القديمة في 3 سنوات و7 أشهر. وبعد 1980 أبقى الفائدة أعلى كثيرًا من التضخم، فطال الانتظار 28 عامًا. حالتان لا تثبتان شيئًا، لكنهما تدلّان على السؤال الذي يستحق المتابعة. [5]
ما الذي يجمع سوق اليوم بسبعينيات القرن الماضي؟
السؤال المشترك هو كم يمكن أن يكسب المدّخر خارج الذهب وهو ينتظر انحسار التضخم. فالأونصة لا تدفع فائدة، وكلما ارتفع العائد على السندات بعد احتساب التضخم، وجد صاحب الدولار بديلًا يدرّ عليه دخلًا. في عهد بول فولكر واصل الاحتياطي الفدرالي تشديد السياسة عبر موجتَي ركود. أما اليوم فدخل الفدرالي نوفمبر بفائدة بين 3.75% و4%، بعدما صوّت عضوان في أكتوبر لصالح رفعها ربع نقطة مئوية. وأفاد مجلس الذهب العالمي في 16 نوفمبر بأن عائد السندات الأميركية المحمية من التضخم لأجل عشر سنوات ارتفع نحو 0.30 نقطة مئوية منذ بداية الشهر مع صعود الدولار. [4] [5] [6]
هل تعود الثمانينيات؟ الصورة المصغّرة وقعت بالفعل: ارتداد بنحو 19% داخل موجة هابطة انتهت إلى قاع جديد. أما الحديث عن سوق هابطة تستمر عقودًا فيتطلّب أدلة أكبر. فمسار الأشهر العشرة يرجّح المقارنة مع 1974، حين استعاد الذهب قمته في أقل من أربع سنوات. وقبل اجتماع الفدرالي يومَي 8 و9 ديسمبر، يجدر متابعة مسار العائد الحقيقي على السندات، وقدرة موجة شراء جديدة على تجاوز قمة أغسطس عند 4,697 دولارًا. وحتى ذلك الحين، تظلّ للأونصة قصتان صحيحتان: حقّقت ربحًا لمن اشتراها في يناير 2025، ولا تزال تنقص أكثر من ألفَي دولار لتردّ إلى مشتري يناير 2026 ما دفعه. [5]
ماذا ترجّح كُنكافا للذهب الآن؟
التاريخ طريقة لقراءة هذا الهبوط، ونموذج كُنكافا للذكاء الاصطناعي طريقة أخرى. كُنكافا لا تقول أين ينتهي الذهب. بل تعطي أهدافًا فوق السعر وتحته، ولكل هدف مدة ودرجة ثقة كُنكافا بأن الذهب قد يلامسه مرة واحدة على الأقل خلالها. وهذه بعض تقديرات كُنكافا للذهب كما قُرئت في 21 نوفمبر 2026، محسوبة من إغلاق اليوم السابق عند 3,537.83 دولارًا.
الصعود. ثقة كُنكافا 94% بأن الذهب قد يلامس 3,706 دولارات خلال ستة أشهر، أي أعلى من ذلك الإغلاق بـ4.753%. وهي أعلى ثقة في القائمة. أما أهداف الصعود الأخرى فهي: 3,661 دولارًا خلال 50 يومًا (ثقة 75%)، و3,746 دولارًا خلال ستة أشهر (82%)، و3,786 و3,734 دولارًا خلال سنة (85% و81%)، و3,655 دولارًا خلال سنتين (80%).
الهبوط. الثقة 86% بأن الذهب قد يلامس 3,346 دولارًا خلال 50 يومًا، أي أدنى من الإغلاق بـ5.409%، و75% لهدف 3,405 دولارات. وعلى المدى الأبعد، الأهداف هي 3,409 دولارات (92%) و3,269 دولارًا (70%) خلال ثلاث سنوات، و3,356 دولارًا (93%) و3,227 دولارًا (70%) خلال سبع سنوات.
كيف تُقرأ. كل هدف هو الحركة الوسيطة التي ترجّحها كُنكافا، فقد يتأرجح السعر أبعد منه وقد لا يبلغه. وأهداف الصعود والهبوط لا تتعارض: قد يلامس الذهب الاثنين في المدة نفسها. ويكفي أن يلامس السعر الهدف مرة واحدة، ولا يلزم أن يبقى عنده.
كم مرة أصابت كُنكافا في الذهب؟ المربّع التالي هو أحدث تقرير كامل من كُنكافا عن الذهب. يأخذ كل تقدير مكتمل للذهب بثقة كُنكافا 95% أو أكثر، ويصنّفه بحسب المسافة التي قطعها السعر نحو مستواه. ويغطي التقرير مددًا حتى 50 يومًا. أما تقديرات الستة أشهر إلى السبع سنوات المذكورة أعلاه فلم يكتمل وقتها بعد، وثقتها أقل من 95%؛ وحدود الثقة الأدنى في التقرير تجدها في الرابط أسفل المربّع. احتمالات، لا نصيحة.
أحدث تقرير كامل
إلى أي مدى وصل الذهب نحو مستويات كُنكافا
الجمعة 4 سبتمبر إلى الجمعة 13 نوفمبر 2026 · بثقة كُنكافا 95% أو أكثر
- قطع 300% أو أكثر10.8%
- قطع من 200 إلى 300%8.7%
- قطع من 125 إلى 200%28.6%
- قطع من 100 إلى 125%، ووصل إلى المستوى44.5%
- قطع من 75 إلى 99%1.7%
- قطع من 50 إلى 75%1.9%
- قطع من 25 إلى 50%1.8%
- قطع أقل من 25%2.0%
50,352 احتمالًا بثقة كُنكافا 95% أو أكثر، في الاتجاهين، وبكل المدد حتى 50 يومًا. كل نطاق نسبة من المسافة إلى مستوى الاحتمال، لا تغير في السعر: 100% هي المستوى نفسه، و300% ثلاثة أضعاف تلك المسافة، و50% نصف الطريق إليه.
التقارير الأسبوعية والشهرية، وحدود الثقة الأدنى من 90% إلى 60%، في تقارير الذهب.
هبوط الذهب في سبعة أسئلة
كم هبط الذهب عن قمته القياسية؟
بلغ الذهب 5,598.75 دولارًا للأونصة في يناير 2026، وكان عند 3,537.83 دولارًا في 20 نوفمبر 2026، أي بهبوط 36.8%. وما زال أعلى من سعره في نهاية يناير 2025 بنسبة 26.5%.
هل هبط الذهب بهذا القدر من قبل؟
نعم. منذ تحرير سعره بالدولار في 1971 أنهى الذهب شهرًا عند مستوى يقلّ 35% على الأقل عن قمته القياسية بعد قمم ديسمبر 1974 ويناير 1980 وسبتمبر 2011. بلغ الهبوط الأول نحو 49% في أغسطس 1976، وبلغ الثاني 71.2% في أغسطس 1999.
ماذا حدث للذهب بعد سنة من موجات هبوط سابقة بلغت 35%؟
كان أعلى في المرات الثلاث: 14.5% بعد مايو 1976، و2.5% بعد مارس 1980، و7.4% بعد يونيو 2013. وبعد سنتين تباينت النتائج: ربح 48.4%، وخسارة 34.7%، وخسارة 5.0%. وثلاث حالات أقل من أن تعطي احتمالًا.
كم استغرق الذهب ليتعافى بعد انهيار 1980؟
بالدولار 28 عامًا: عاد السعر إلى قمة يناير 1980 القياسية عند 875 دولارًا في يناير 2008. وبعد احتساب التضخم الأميركي استغرق 45 عامًا و8 أشهر، حتى سبتمبر 2025. وبعد قمة 1974 كانت المدّتان 3 سنوات و7 أشهر ثم 4 سنوات و5 أشهر. وبعد 2011 كانتا 8 سنوات و10 أشهر ثم 13 سنة.
هل تشتري البنوك المركزية الذهب أم تبيعه في 2026؟
تشتري. أضافت البنوك المركزية صافي 321 طنًا في الربع الثالث من 2026 و675 طنًا في الأشهر التسعة الأولى، بزيادة 6% عن الأشهر نفسها من 2025، بحسب مجلس الذهب العالمي. وفي استطلاع المجلس في يونيو قال 45% من البنوك المركزية، وهي نسبة قياسية، إنها ترجّح زيادة ذهبها خلال سنة.
لماذا هبط الذهب في 2026؟
لأن المال يجد عائدًا أعلى في مكان آخر. كان سعر الفائدة لدى الاحتياطي الفيدرالي عند 3.75%–4% في نوفمبر، وصوّت مسؤولان في أكتوبر لرفعه، وارتفعت عوائد السندات الأميركية لعشر سنوات المحمية من التضخم نحو 0.30 نقطة مئوية في ذلك الشهر مع صعود الدولار. والأونصة لا تدرّ فائدة، فالعائد الأعلى بعد التضخم يمنح المدّخر مكانًا آخر للدولارات نفسها.
هل الذهب فرصة شراء بعد هبوط بلغ 35%؟
التاريخ يقدّم ثلاث نتائج لا نتيجة واحدة. من اشترى عند نهاية أول شهر يقلّ فيه السعر 35% عن القمة كان رابحًا بعد سنة في المرات الثلاث: 14.5% و2.5% و7.4%. وبعد عشر سنوات ربح مشتري 1976 نحو 173.1% ومشتري 2013 نحو 55.4%، بينما كان مشتري 1980 ما زال خاسرًا 26.2%. والثلاثة رأوا سعرًا أدنى بعد الشراء. وهذا سجلّ لما حدث، وليس نصيحة.
عن الدراسة · الأسعار بالدولار الاسمي للأونصة الترويسية في سلسلة TVC:GOLD من TradingView. يضمّ الملف 1,334 قراءة موزعة على 169 سنة بين 1833 ونوفمبر 2026، مع فجوات في السنوات الأولى. يعرض الرسم السنوي آخر قراءة متاحة في كل سنة. وتستخدم المقارنة الأسعار الشهرية بعد أغسطس 1971. ولترتيب الحالات الثلاث، قاست كُنكافا الفارق بين خسارة كل حالة من قمتها وخسارة اليوم في كل شهر من الأشهر العشرة الأولى، ثم حسبت الجذر التربيعي لمتوسط مربعات الفروق. وتبدأ العوائد اللاحقة من إغلاق شهر عبور العتبة، وتتحقق استعادة القمة في أول شهر يلامس فيه السعر القمة السابقة.
حساب القوة الشرائية · قسمت كُنكافا أعلى سعر في كل شهر على مؤشر أسعار المستهلكين الأميركي لجميع المستهلكين الحضريين في الشهر نفسه، قبل التعديل الموسمي، ثم حدّدت أول شهر لاحق يعادل فيه السعر القوة الشرائية للقمة. ويكفي لاحتساب العودة أن يلامسها السعر خلال الشهر، حتى لو هبط مجددًا بعد ذلك. بقية أرقام الدراسة اسمية، وقراءة نوفمبر الحالي تسبق الإغلاق الشهري. [9]
المصادر · [1] قانون احتياطي الذهب · [2] تاريخ ميزانية الفدرالي · [3] صدمة النفط 1973–1974 · [4] التضخم الكبير · [5] محضر الفدرالي في أكتوبر · [6] مجلس الذهب العالمي، 16 نوفمبر · [7] الطلب على الذهب في الربع الثالث 2026 · [8] الفدرالي، الذهب خلال الحرب الأهلية · [9] أسعار المستهلكين الأميركية عبر FRED · [10] اتفاق الذهب، المركزي الأوروبي 1999 · [11] الطلب على الذهب في 2013 · [12] الفدرالي، ديسمبر 2013 · [13] اتجاهات الطلب على الذهب، الربع الثالث 2026، جدول العرض والطلب · [14] اتجاهات الطلب على الذهب، الربع الثالث 2026، البنوك المركزية · [15] خدمة أبحاث الكونغرس، مزادات ذهب صندوق النقد الدولي · [16] اتجاهات الطلب على الذهب 2025، البنوك المركزية · [17] مجلس الذهب العالمي، استطلاع البنوك المركزية، يونيو 2026 · [18] مجلس الذهب العالمي، تدفقات صناديق الذهب، أكتوبر 2026 · [19] سعر الخام الأميركي عبر FRED · [20] معدل البطالة الأميركي عبر FRED · [21] سعر الفائدة الفدرالية عبر FRED · [22] وزارة الخارجية الأميركية، اتفاقيات كامب ديفيد · [23] إيه بي سي نيوز، التسلسل الزمني لحرب إيران · [24] النطاق المستهدف للفائدة الفدرالية عبر FRED
احتمالات كُنكافا
الذهب
إلى أي مدى قد يتحرك، وفي أي اتجاه، وخلال كم من الوقت، وما ثقة كُنكافا.
اطّلع على أحدث الاحتمالاتمقالات ذات صلة
 السلعنزيف الذهب مستمر.. الأونصة تفقد نحو 37% من قيمتها منذ القمةخسرت أونصة الذهب نحو 37% من قمتها التاريخية في يناير. ويضغط صعود الدولار ورهان الأسواق على رفع الفائدة الأميركية في ديسمبر على المعدن الذي لا يدر عائدًا.
 أبحاث · قراءة في 47 دقائق2027: سيناريوهات الفرص والمخاطر واحتمالات كُنكافا، من الذكاء الاصطناعي إلى الانتفاضات الشعبيةمخاطر الأسواق في 2027 بالأرقام: أسعار الذكاء الاصطناعي، ورقائق تنتظر الكهرباء، ورفع الفائدة، وتضخم أوروبا، وحربان على النفط والحبوب، والفرص المتبقية.
 الأسواقالعالم يراقب مكاسب عام تتسرّب من بين أصابعهتقارن كُنكافا هبوط ناسداك 100 وستاندرد آند بورز 500 بعقود من بيانات الأسعار، وترصد العائد بعد جلسة وخمس جلسات و21 جلسة من أقرب أيام الهبوط.
المزيد في السلع

الجمعة السوداء تصل إلى الذهب.. من يشتري بخصم 37% من القمة؟ | كُنكافا
مشترٍ كان يتمنى لو انتظر أسبوعًا، وآخر ينتظر هذا السعر منذ يونيو. حين تهبط الأسعار تختلف حسابات من يريد ربحًا سريعًا عمّن يدّخر لعشر سنوات.

نزيف الذهب مستمر.. الأونصة تفقد نحو 37% من قيمتها منذ القمة
تجاوزت خسارة الأونصة ألفي دولار منذ قمة يناير، ويتجه الذهب إلى أكبر هبوط أسبوعي في ثمانية أشهر.

النحاس عند أدنى مستوى منذ يوليو مع تراجع الاستثمار في الصين
لامس سعر الطن في لندن 13,210.50 دولاراً في ثالث جلسة من التراجع. وأعلنت الصين انخفاض الاستثمار في العقارات والبنية التحتية والتصنيع.